
Fondo de Asistencia Laboral (FAL): guía para empleadores
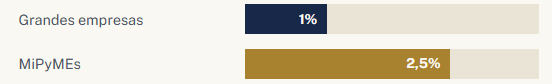
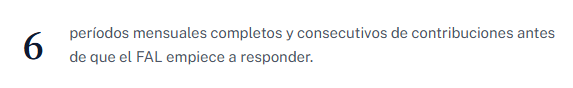
Un resumen claro de qué es el FAL, a quién alcanza, cómo se financia y qué pasos debe seguir su empresa antes de que entre en vigencia en noviembre de 2026. * 1% / 2,5% - Aporte mensual: grandes empresas / MiPyMEs * 6 meses - Carencia antes de que el fondo empiece a responder * Nov. 2026 - Inicio de la implementación del régimen
Finalidad e indemnizaciones incluidas
El Fondo de Asistencia Laboral (FAL) es un fondo cuya finalidad es ayudar al empleador a afrontar determinadas obligaciones indemnizatorias cuando termina una relación laboral. Funciona como un mecanismo de asistencia para colaborar con el pago de determinadas indemnizaciones laborales que debe afrontar el empleador al extinguirse el contrato de trabajo.
El artículo 58 establece que los Fondos de Asistencia Laboral se crean para coadyuvar al pago de determinadas obligaciones. Entre las obligaciones que pueden ser cubiertas se encuentran:
| PreavisoArt. 232 LCT | Integración del mes de despidoArt. 233 LCT | Despido sin causaArt. 245 LCT |
| Despido indirectoArt. 246 LCT | Mutuo acuerdoArt. 241 LCT | Fuerza mayor o falta/disminución de trabajoArt. 247 LCT |
| Fallecimiento del trabajadorArt. 248 LCT | Accidentes o enfermedades inculpables (determinados supuestos)Art. 212, párr. 2°, 3° y 4° | Incapacidad o inhabilidad sobrevinienteArt. 254 LCT |
| Indemnizaciones de estatutos profesionalesIncluye Régimen de Trabajo Agrario |
A tener en cuenta: que una modalidad esté incluida dentro del FAL no significa necesariamente que el fondo vaya a pagar automáticamente el 100% de toda la liquidación final. El alcance concreto dependerá de la reglamentación y de las condiciones y cobertura del fondo.
Empleadores y trabajadores alcanzados y excluidos
En principio, el FAL alcanza a los empleadores del sector privado.
Alcanzados
- Empleadores del sector privado, en principio.
Excluidos
- Casas particulares — personal doméstico
- Industria de la construcción
- Sector público
Requisitos de registración: el trabajador debe encontrarse registrado con una antigüedad de registración de al menos 12 meses antes de la extinción de la relación laboral. El FAL nunca cubre trabajadores no registrados.
Asimismo, el FAL no modifica el cálculo de las indemnizaciones, que continúan determinándose conforme a las normas laborales correspondientes.
Naturaleza de la cuenta del empleador
Cada empleador tendrá una cuenta individual dentro de un fondo. Es importante aclarar que la cuenta es individual por empleador y no por trabajador. El dinero de esa cuenta se encuentra separado del patrimonio general del empleador.
El empleador no puede vender, ceder ni disponer libremente de esos fondos como si fueran un activo común de la empresa. Asimismo, los fondos tienen un destino específico y, en principio, no pueden ser embargados por deudas ajenas a la finalidad específica del fondo.
Los fondos se instrumentan mediante:
- Fondo Común de Inversiones (FCI), o
- Fideicomiso financieros
Estos son administrados por entidades habilitadas por la CNV. El empleador no puede elegir una entidad habilitada en la que tenga participación directa o indirecta, con el objetivo de evitar conflictos de intereses.
Financiamiento
El FAL se financia mediante una contribución mensual obligatoria que debe realizar el empleador, pero se toma de las contribuciones que actualmente se realizan al SIPA.
No implica un aumento del costo del empleador.
Aportes del fondo:
¿Sobre qué se calcula? La contribución se calcula sobre las remuneraciones que se toman como base para calcular las contribuciones patronales con destino al SIPA de cada trabajador.
¿Cuándo se paga? El empleador realiza el ingreso mensualmente, junto con la declaración y el pago de aportes y contribuciones patronales. El ingreso se canaliza mediante ARCA.
Función de ARCA: ARCA funciona como agente de derivación. Esto significa que ARCA recibe y procesa el importe correspondiente y lo deriva hacia la cuenta o estructura correspondiente del FAL.
Recursos del FAL, administración y carácter de la cuenta
El dinero del FAL puede ser invertido. Si las inversiones generan intereses, rendimientos o rentas, estos ingresos se incorporan al fondo.
Además, el empleador puede realizar aportes voluntarios, adicionales a la contribución obligatoria.
Los recursos del FAL comprenden, por lo tanto, las contribuciones obligatorias, los rendimientos y demás ingresos que correspondan, así como los aportes voluntarios del empleador.
Apertura de la cuenta individual del empleador
Portabilidad
La portabilidad es el derecho que tiene el empleador a solicitar que los recursos acumulados en su cuenta FAL sean transferidos a otro vehículo de inversión colectiva autorizado por la CNV.
Condiciones. Para ejercer la portabilidad deben cumplirse, entre otras, las siguientes condiciones:
- El nuevo vehículo debe estar autorizado y ser compatible con el FAL.
- No deben existir obligaciones pendientes sin provisión suficiente.
- Debe cumplirse el procedimiento establecido por la CNV.
- Debe informarse la operación a ARCA.
La portabilidad no significa que el empleador retire el dinero para utilizarlo libremente. Los recursos continúan dentro del sistema FAL; simplemente cambian de vehículo de inversión autorizado.
Utilización del FAL
El empleador puede:
- Usar todo el dinero disponible.
- Usar una parte.
- No utilizarlo y dejar el dinero acumulado en la cuenta.
La utilización del FAL está destinada a las obligaciones previstas por el régimen.
Carencia
La carencia es el período inicial durante el cual el FAL todavía no cubre las extinciones laborales. El FAL comienza a responder después de haber recibido contribuciones correspondientes a seis períodos mensuales completos y consecutivos.
Interrupción o suspensión de la obligación de aportar
El artículo 66 permite que, si el empleador demuestra que ya posee suficiente saldo acumulado, pueda solicitar que se suspenda o interrumpa temporalmente la obligación de aportar al FAL.
Esto no significa que deje de tener FAL ni que retire el dinero. Simplemente deja de realizar aportes durante el período autorizado.
El empleador debe solicitarlo y demostrar que cumple las condiciones exigidas. La solicitud se presenta ante la Secretaría de Trabajo y debe acompañar información que permita demostrar que el saldo de la cuenta es suficiente.
Los datos deben basarse en información provista por ARCA, y la cuenta debe encontrarse certificada por la entidad habilitada que administra el FAL.
Procedimiento para el pago de indemnizaciones
Primero debe existir una indemnización u obligación determinada. Si el empleador decide utilizar dinero de su cuenta FAL, debe comunicarlo a la entidad administradora mediante una declaración jurada.
En ella debe informar, entre otros datos:
- Datos del trabajador.
- CUIL.
- Cuenta bancaria del trabajador.
- Fecha y causa de la extinción.
- Detalle de la liquidación.
- Monto que desea transferir.
- Si el monto representa un pago total o parcial.
Control de la entidad administradora. La entidad administradora no tiene que revisar si la indemnización fue correctamente calculada. Debe verificar determinados requisitos:
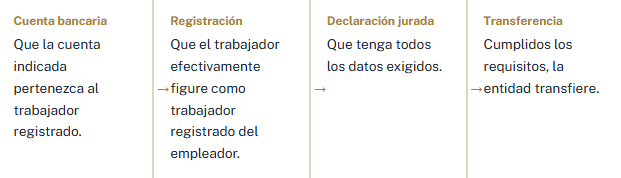
Importante: el empleador declara y calcula; la administradora verifica y transfiere.
Comisiones y gastos
Las entidades habilitadas pueden cobrar por los servicios que prestan, pero existe un límite.
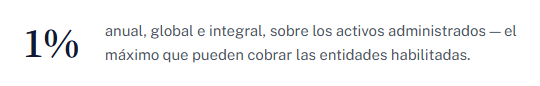 Las comisiones y gastos pueden cobrarse con cargo al Fondo Común de Inversión o al fideicomiso financiero. Es decir, se descuentan de los propios vehículos donde están invertidos los recursos del FAL.
La CNV determina la periodicidad con la que pueden devengarse y percibirse.
Cierre de la cuenta por cese o en caso de empleador sin personal
Remanente y extinción de la cuenta — artículo 72. Si se extingue la cuenta FAL y no existen contingencias laborales pendientes, el dinero remanente se devuelve al empleador.
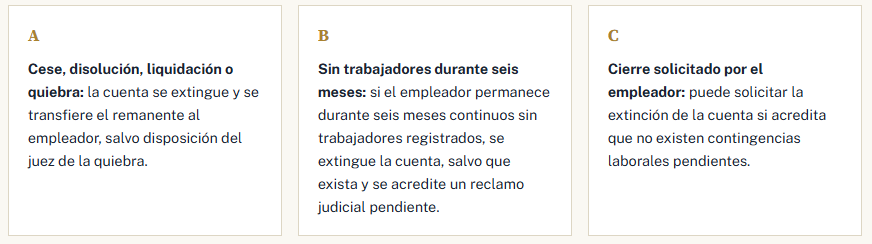 En todos los casos, debe verificarse que no existan contingencias laborales que justifiquen mantener los recursos afectados al FAL. Se cierra la cuenta cuando desaparece la actividad o no hay personal durante seis meses, siempre verificando que no existan contingencias laborales; el remanente vuelve al empleador.
Transferencia del establecimiento o cesión de personal
Inembargabilidad
Sanciones
El empleador puede ser sancionado cuando:
- Utiliza el FAL para otra finalidad: no puede utilizar los recursos acumulados para fines distintos de los previstos por el régimen.
- Elige una entidad vinculada: no puede optar por una entidad habilitada sobre la cual tenga vinculación directa o indirecta. La finalidad de esta prohibición es evitar conflictos de intereses.
- Incumple el régimen: también puede ser sancionado por contravenir las disposiciones establecidas por el régimen del FAL.
Multa: hasta el doble del monto ingresado al FAL, más los rendimientos devengados hasta la fecha de la multa. Esto se establece sin perjuicio de las acciones civiles y/o penales que pudieran corresponder.